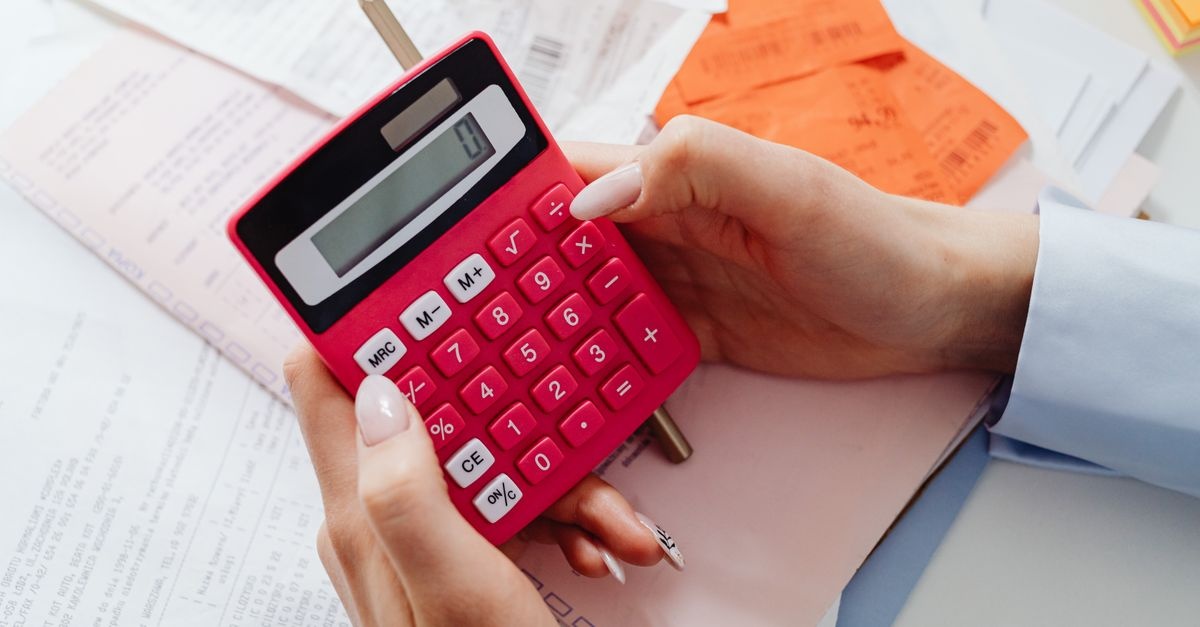
Ogarnij drobne wydatki: wstęp do mądrego zarządzania pieniędzmi
Drobne zakupy, szybkie przekąski, subskrypcje na próbę, bilety miejskie kupowane w ostatniej chwili – to niepozorne strużki, z których tworzy się rzeka kosztów. Dobra wiadomość: nie potrzebujesz rewolucji, by je ujarzmić. Wystarczy kilka przemyślanych zasad, kilka prostych usprawnień i codzienne mikrodecyzje, które w skali miesiąca dają zauważalne efekty. Poniżej znajdziesz praktyczne sposoby na kontrolowanie codziennych wydatków, oparte na psychologii, danych i realnych przyzwyczajeniach, a nie na abstrakcyjnych założeniach.
Dlaczego drobne wydatki bolą najbardziej
Efekt latte i iluzja małych kwot
Nasz mózg bagatelizuje małe liczby. Jedna kawa, jeden przejazd, jedna aplikacja – wszystko to wydaje się nieistotne. Jednak prawo liczb małych w skali dnia zamienia się w prawo liczb dużych w skali miesiąca. To, co nie boli jednorazowo, potrafi zsumować się do kilkuset złotych, a nawet więcej. Zamiast więc koncentrować się wyłącznie na wielkich cięciach, zacznij od miejsc, gdzie najłatwiej o drobne wycieki.
Psychologia płatności bezgotówkowych i mikropłatności
Płatności zbliżeniowe i subskrypcje obniżają wyczuwalny „ból płacenia”. Kiedy nie widzisz fizycznie znikających banknotów, bariera psychiczna jest mniejsza. Do tego dochodzi model subskrypcyjny: drobna kwota miesięcznie wydaje się niezauważalna, ale gdy zsumujesz wszystkie usługi, wynik bywa zaskakujący. Kluczem jest przywrócenie świadomości – tak, byś znów czuł wartość każdej złotówki.
Fundament: poznaj swoje liczby
7-dniowy audyt wydatków – szybki start
Zanim wdrożysz nowe nawyki, sprawdź, jak naprawdę wydajesz. Prosty, intensywny audyt w ciągu tygodnia potrafi odkryć 80% najważniejszych wniosków.
- Dzień 1: Zbierz ostatnie wyciągi z kont i kart (minimum 30 dni). Zapisz kategorie: jedzenie na mieście, spożywcze, transport, subskrypcje, rachunki, rozrywka, drogeria, inne.
- Dzień 2: Oznacz wydatki „stałe” i „zmienne”. Podkreśl te powtarzalne, które dzieją się bez Twojej uwagi (np. usługi w tle).
- Dzień 3: Zaznacz zakupy impulsowe i nieplanowane. Zwróć uwagę na porę dnia, miejsce i nastrój.
- Dzień 4: Policz koszt drobnych przyjemności w skali miesiąca. Zsumuj kawy, przekąski, przejazdy, in-appy.
- Dzień 5: Wypisz 5 sytuacji, w których regularnie przepłacasz (np. brak listy zakupów, brak porównania cen, wybór wygodnej, ale droższej opcji).
- Dzień 6: Stwórz listę szybkich poprawek – mikroakcji, które wprowadzisz natychmiast (np. rezygnacja z dwóch nieużywanych subskrypcji).
- Dzień 7: Ustal pierwsze limity i cele na kolejny tydzień. Małe zmiany, ale konkretne.
To jest pierwszy z wielu skutecznych sposobów na kontrolowanie codziennych wydatków: zacząć od rzetelnej fotografii finansowej. Bez tego łatwo strzelać na oślep.
Kategorie budżetowe dopasowane do życia
Gotowe szablony bywają pomocne, ale to Twoje życie decyduje o kategoriach. Zamiast 20 pozycji, zacznij od 6–8 szerokich kubików, które obejmą większość transakcji:
- Stałe rachunki: mieszkanie, media, internet, telefon.
- Żywność: zakupy spożywcze i jedzenie na mieście rozdziel osobno.
- Transport: paliwo, komunikacja, mikromobilność.
- Zdrowie i uroda: apteka, kosmetyki, sport.
- Rozrywka i kultura: kino, koncerty, książki, gry.
- Subskrypcje i aplikacje: streaming, chmura, narzędzia.
- Nieprzewidziane i rezerwy: fundusze na nagłe wydatki.
- Cele i oszczędności: krótkoterminowe i długoterminowe.
Precyzyjne nazwy ułatwiają decyzje. Jeśli widzisz, że „jedzenie na mieście” puchnie, wiesz, gdzie szukać przestrzeni.
Wybór narzędzia: aplikacja, arkusz czy koperty
Nie ma jednego idealnego systemu – liczy się to, z czego będziesz korzystać codziennie.
- Aplikacje do budżetowania: wygodne, automatyczne kategoryzowanie, alerty, wykresy. Dobre dla osób mobilnych.
- Arkusz kalkulacyjny: pełna kontrola, elastyczność, możliwość personalizacji. Wymaga dyscypliny.
- Metoda kopertowa: gotówka lub wirtualne „koperty” na osobnych kontach. Świetna, gdy chcesz odzyskać „ból płacenia”.
Narzędzie jest sługą, nie panem. Wybierz to, które utrzymają Twoje nawyki finansowe w ruchu.
Strategie budżetowe, które działają w realnym życiu
Zero-based budgeting – każda złotówka ma zadanie
Budżet zerowy polega na tym, że przypisujesz każdej złotówce rolę: rachunki, jedzenie, transport, cele, przyjemności. Na koniec planu miesięcznego nie ma „wolnych” środków – wszystko ma przeznaczenie. To prosty sposób, by mieć kontrolę nad wydatkami bez poczucia restrykcji.
- Ustal wpływy netto na miesiąc.
- Rozpisz priorytety: mieszkanie, jedzenie, transport, zdrowie.
- Dodaj cele: poduszka finansowa, wakacje, naprawy.
- Wyznacz „przyjemności” – lepiej zaplanowane niż przypadkowe.
- Przypisz resztę do rezerw i sinkingu (fundusze celowe).
To jedna z najbardziej klarownych metod oraz praktyczny sposób na kontrolowanie codziennych wydatków bez rozdrabniania się.
Metoda kopertowa 2.0 – z kontami i kartami wirtualnymi
Klasyczne koperty z gotówką działają świetnie, ale dziś możesz odtworzyć je cyfrowo: osobne subkonta i wirtualne karty do kategorii „żywność”, „transport”, „rozrywka”.
- Plusy: jasne limity, mniejsza skłonność do „przesuwania” środków między kategoriami.
- Tip: przypisz wirtualną kartę do zakupów online z limitem dziennym/tygodniowym – to prosty hamulec dla impulsów.
System słoików: stałe, zmienne, cele i przyjemności
Minimalistyczny system czterech słoików porządkuje finanse bez nadmiaru liczb:
- Stałe: czynsz, rachunki, ubezpieczenia.
- Zmienne: żywność, drogeria, transport.
- Cele: wakacje, edukacja, remont.
- Przyjemności: kawa na mieście, kino, małe radości.
Ustal procenty na start (np. 50/30/15/5), a później dopracuj własne proporcje. System słoików to jeden z przystępnych sposobów na kontrolowanie codziennych wydatków bez finansowego żargonu.
Nawyki dzienne i tygodniowe, które wprowadzają porządek
Poranny rytuał 5 minut
Codziennie po śniadaniu rzuć okiem na wczorajsze transakcje. To mikro-nawyk, który błyskawicznie zwiększa świadomość:
- Sprawdź 3 ostatnie wydatki.
- Zadaj sobie pytanie: czy każdy z nich był zgodny z planem?
- Jeśli nie – zanotuj przyczynę (głód, pośpiech, nuda). Zaplanuj kontrdziałanie.
Tygodniowa odprawa budżetowa
Raz w tygodniu poświęć 20–30 minut na przegląd kategorii. Ta rutyna wyprzedza problemy:
- Porównaj wydatki vs. plan w każdej kategorii.
- Jeśli jedna kategoria „pęka”, zawczasu przytnij w innej.
- Dodaj 1 mikro-poprawkę: np. wyciszenie powiadomień rabatowych.
Dni bez wydawania i planowanie z wyprzedzeniem
Dwa „no-spend days” w tygodniu to prosty reset. Ważne, by je zaplanujesz – przygotuj posiłki, doładuj bilet wcześniej, załatw sprawy dzień przed. Z każdą taką dobą Twoja kontrola rośnie, a pokusa zakupów maleje.
Praktyczne cięcia bez utraty jakości życia
Zakupy spożywcze: lista, plan posiłków i brak marnowania
Żywność to jedna z największych kategorii. Na szczęście tu najszybciej widać efekty.
- Plan 3+2: zaplanuj 3 pełne obiady i 2 kolacje na tydzień. Reszta to resztki i elastyczne dania.
- Lista zakupów: pisz według działów sklepu. Zmniejsza błądzenie i zakupy impulsowe.
- Porównywarki i marki własne: często dają 10–30% oszczędności bez straty jakości.
- Food waste: zamrażaj, gotuj większe porcje na dwa dni, wykorzystuj resztki w tortillach lub zupach krem.
To konkretne, proste sposoby na kontrolowanie codziennych wydatków w kuchni – bez rezygnacji ze smaku.
Subskrypcje i aplikacje: audyt, rotacja i limity
Subskrypcje to cichy pożeracz budżetu.
- Reguła 1 włączona – 1 wyłączona: gdy chcesz dodać nową usługę, najpierw anuluj jedną starą.
- Rotacja miesięczna: aktywuj tylko to, czego używasz w danym miesiącu. Zmieniaj usługi co 30 dni.
- Wirtualne karty: płać kartą z limitem i datą wygaśnięcia – koniec z niechcianym auto-odnawianiem.
Rachunki i usługi: negocjacje i optymalizacja
Operatorzy często mają lepsze oferty dla tych, którzy zapytają. Raz na 6–12 miesięcy zrób przegląd umów: internet, telefon, ubezpieczenia, media.
- Porównaj oferty: użyj porównywarek, zapisz ceny u konkurencji.
- Zadzwoń i negocjuj: poproś o zniżkę lojalnościową, większy pakiet w tej samej cenie lub krótszą umowę.
- Efektywność w domu: żarówki LED, listwy z wyłącznikiem, termostaty – małe zmiany, realne oszczędności.
Transport i mobilność: świadome wybory
- Bilet okresowy vs. jednorazowe: policz realną, miesięczną intensywność przejazdów.
- Mikromobilność: rower, hulajnoga własna zamiast wynajmu bywa wielokrotnie tańsza.
- Łączenie tras: załatw kilka spraw jedną podróżą – mniej biletów, mniej paliwa.
Ochrona przed zakupami impulsowymi
Zasada 24/72 godzin i lista życzeń
Wstrzymaj się z zakupem rzeczy nieplanowanych: 24 godziny dla kwot do 200 zł, 72 godziny powyżej. Zapisuj chęci na liście życzeń. Co tydzień przeglądaj – wiele pozycji straci urok. Ten prosty filtr to jeden z najbardziej skutecznych sposobów na kontrolowanie codziennych wydatków, bo odcina emocjonalny haczyk.
Projektowanie środowiska i dodawanie „tarcia”
- Usuń karty z przeglądarek: brak auto-uzupełniania to chwila refleksji.
- Wylogowanie z aplikacji zakupowych: dodatkowy krok studzi impuls.
- Newslettery promocyjne: wypisz się z większości; rabaty nie są oszczędnością, jeśli kupujesz zbędne rzeczy.
- Lista sklepów „wysokiego ryzyka”: miej plan – co konkretnie kupujesz i jaki jest limit.
Sklepy internetowe: pułapki i kontrstrategie
- Koszyk jako lista: dodaj do koszyka i poczekaj do następnego dnia.
- Porównanie TCO: sprawdź całkowity koszt posiadania: akcesoria, części, serwis.
- Recenzje i rankingi: czytaj krytyczne opinie, filtruj po dacie i wiarygodności.
Technologia na Twoją korzyść
Alerty, limity i automatyzacja przelewów
Ustaw komunikaty w banku lub aplikacji budżetowej: przekroczenie limitu kategorii, nietypowe transakcje, wpływ wypłaty. Automatyzuj przelew na oszczędności w dniu wypłaty – płać sobie najpierw. To fundament systemu i jeden z kluczowych sposobów na kontrolowanie codziennych wydatków bez ciągłego pilnowania.
Cashback, kody rabatowe i monitoring cen – kiedy warto
- Cashback bez „dopłacania”: kupuj tylko to, co i tak planowałeś.
- Alerty cenowe: ustaw przed planowanymi zakupami – nie łap „okazji” w ciemno.
- Kupony z terminem: sprawdzaj, czy nie prowokują do zbędnych wydatków.
Wirtualne karty i limity sklepowe
Wirtualne karty z niskimi limitami dziennymi to skuteczny bufor przy zakupach online. Dodaj blokadę na wybrane kategorie handlowców – technologia może pracować dla Twoich nawyków.
Dochody i mikro-przychody – odetchnij w budżecie
Sprzedaż rzeczy, które nie pracują dla Ciebie
Regularnie przeglądaj szafę, półki i sprzęty. Sprzedaż zalegających przedmiotów to szybkie zastrzyki gotówki i mniej pokus w przyszłości. Ustal zasadę 1-wchodzi-1-wychodzi: jeśli kupujesz nową koszulę, oddaj lub sprzedaj jedną starą.
Monetyzuj umiejętności w małej skali
- Krótkie zlecenia: korekty tekstów, grafiki, proste tłumaczenia.
- Lekcje i konsultacje: jednorazowe lub pakiety.
- Sezonowe działania: fotografia rodzinnych sesji, drobne naprawy.
Każde 200–300 zł dodatkowego dochodu miesięcznie może zasilić „cele” albo szybciej odbudować rezerwę.
System celów i poduszka finansowa
Fundusze celowe i sinking funds
Twórz osobne „kieszenie” na przewidywalne, nieregularne koszty: przegląd auta, prezenty, ubezpieczenia, sprzęt RTV/AGD. Dziel wydatki roczne na 12 miesięcy i odkładaj automatycznie. Znikają niespodzianki, a budżet przestaje się chwiać.
Poduszka finansowa – ile i jak budować
Docelowo 3–6 miesięcy wydatków stałych. Jeśli to odległe, zacznij od 1000–3000 zł na „nagłe potrzeby”. Przelewaj oszczędności zaraz po wpływie wynagrodzenia. To nie tylko bezpieczeństwo – to też większa swoboda przy codziennych decyzjach.
Wspólne finanse i rodzina
Uzgodnienia w parach: jasne reguły, mniej stresu
- Trzy konta: Twoje, partnera i wspólne na dom. Wpłaty proporcjonalnie do dochodów lub po równo – zdecydujcie.
- Limit bez konsultacji: np. do 150 zł każdy decyduje sam; powyżej – wspólna rozmowa.
- Przegląd raz w miesiącu: 30–45 minut na liczby i plan na kolejny miesiąc.
Edukacja dzieci: kieszonkowe z zasadami
Daj dziecku mały budżet z trzema kopertami: „wydaj teraz”, „oszczędzaj”, „dziel się”. To wczesna lekcja, która procentuje – młodzi szybciej uczą się wartości pieniądza niż z samych rozmów.
Mierzenie postępów i świętowanie małych zwycięstw
Wskaźniki, które mają znaczenie
- Stopa oszczędzania: procent dochodu, który odkładasz.
- Wydatki zmienne na osobę: porównuj miesiąc do miesiąca.
- Liczba dni bez wydawania: prosty, motywujący licznik.
- Subskrypcje: ich łączny koszt oraz liczba aktywnych usług.
Świętowanie i motywacja
Doceniaj wysiłek, nie tylko wynik. Gdy uda się trzymać plan przez tydzień, nagródź się czymś, co nie psuje budżetu: spacerem w nowym miejscu, domową kawą speciality, wieczorem z książką. Utrzymasz zapał na dłużej.
Częste błędy i jak ich unikać
Pułapki, które rozmontowują budżet
- Brak bufora: bez rezerwy każdy drobiazg staje się „nagłym przypadkiem”.
- „Drobne” przekroczenia limitów: 10–20 zł tu i tam sumuje się do setek miesięcznie.
- Nadmierna szczegółowość: zbyt wiele kategorii zniechęca. Prostota wygrywa na starcie.
- Ignorowanie emocji: stres, nuda, nagroda – to często prawdziwe źródło zakupów.
Rozwiązanie? Zadbaj o proste rytuały, jasne limity i środowisko, które wspiera Twoje decyzje. To praktyczne sposoby na kontrolowanie codziennych wydatków w dłuższym horyzoncie.
30-dniowy plan wdrożenia – krok po kroku
Tydzień 1: świadomość i szybkie wygrane
- Przeprowadź 7-dniowy audyt wydatków.
- Anuluj co najmniej jedną nieużywaną subskrypcję.
- Wdróż poranny rytuał 5 minut.
Tydzień 2: struktura i limity
- Wybierz narzędzie: aplikacja, arkusz lub koperty 2.0.
- Ustal kategorie i pierwsze limity tygodniowe.
- Zaplanij dwa dni bez wydawania.
Tydzień 3: automatyzacja i ochrona przed impulsami
- Ustaw automatyczny przelew „płać sobie najpierw”.
- Skonfiguruj alerty transakcyjne i limity kart.
- Wprowadź zasadę 24/72 godzin i listę życzeń.
Tydzień 4: optymalizacja i skalowanie
- Negocjuj co najmniej jedną umowę (np. internet).
- Wdróż plan 3+2 na posiłki i listy zakupów według działów.
- Załóż pierwszy fundusz celowy (np. serwis samochodu).
Po 30 dniach będziesz mieć działający system, który odciąża głowę i realnie porządkuje finanse – a sposoby na kontrolowanie codziennych wydatków staną się Twoją codziennością.
Zaawansowane triki dla chętnych
Faktyczne ceny godzinowe i koszt na użycie
- Koszt na użycie: jeśli buty za 400 zł posłużą Ci 200 razy, to 2 zł za użycie. To uczciwa miara, lepsza niż sama cena.
- Godzina pracy: przelicz wydatek na liczbę godzin, które musisz poświęcić, by go opłacić. Od razu widać, czy warto.
Budżetowanie behawioralne
- Jeśli-wtedy: jeśli czuję chęć zakupu online po 22:00, wtedy dopisuję go do listy życzeń i wracam jutro.
- Nagrody zamienne: gdy masz ochotę na drogi deser na mieście – wybierz domową wersję i odłóż 15 zł do koperty „przyjemności plus”.
Minimalizm finansowy i porządek cyfrowy
- Usuń połowę obserwowanych kont sprzedażowych w social mediach.
- Ogranicz aplikacje zakupowe do jednej, która ma najlepsze porównania cen.
- Uporządkuj skrzynkę: filtry na oferty, osobny folder na rachunki i potwierdzenia.
Podsumowanie: małe decyzje, duże efekty
Zapanowanie nad finansami to nie jednorazowy sprint, lecz zestaw prostych, powtarzalnych działań. Gdy wprowadzisz kilka kluczowych nawyków – poranny przegląd, tygodniową odprawę, plan posiłków, rotację subskrypcji i automatyczne odkładanie – zauważysz, że pieniądze przestają „przeciekać przez palce”. To właśnie praktyczne, codzienne sposoby na kontrolowanie codziennych wydatków sprawiają, że odzyskujesz spokój, a budżet staje się Twoim sprzymierzeńcem.
Twój następny krok
- Wybierz dziś jedną prostą zmianę (np. usunięcie karty z przeglądarki) i wprowadź ją w życie.
- Jutro zrób listę zakupów na cały tydzień.
- W weekend zrób 30-minutowy przegląd subskrypcji i ustaw pierwszy limit kategorii.
To wystarczy, by uruchomić efekt kuli śnieżnej. Od tej chwili Twoje nawyki zaczną pracować za Ciebie – a drobne kwoty przestaną znikać niepostrzeżenie.
Zobacz również
Zrób z karty kredytowej sojusznika: 10 sprytnych zasad, dzięki którym zyskasz, a nie przepłacisz
Karta kredytowa może być Twoim sprzymierzeńcem, a nie kulą u…
Pasywny dochód bez nerwów: sprawdzone, bezpieczne sposoby na dodatkowy przychód
Spokojny, przewidywalny i możliwie bezobsługowy – właśnie taki powinien być…
Podsumowanie zawodowe, które sprzedaje Twoje doświadczenie w 30 sekund — sprawdzony schemat i przykłady
Twoje podsumowanie zawodowe ma 30 sekund, by zainteresować rekrutera. Oto…
Jak wyróżnić event firmowy? Profesjonalna wytwornica ciężkiego dymu jako klucz do sukcesu PR i HR
Kalendarz wydarzeń w dużych korporacjach pęka w szwach: od prestiżowych…
Jak napisać list motywacyjny, który otwiera drzwi: kluczowe zasady i sprytne wskazówki
Chcesz, aby Twój list motywacyjny naprawdę otwierał drzwi do rozmowy?…
Jak dzielić wspólne dochody, by starczyło na wszystko: 7 prostych zasad
Wspólne pieniądze mogą łączyć albo dzielić. Ten przewodnik pokazuje, jak…
Portfolio, które otwiera drzwi do kariery: zbuduj profesjonalną wizytówkę swoich osiągnięć
Dobrze zaprojektowane portfolio to nie tylko przegląd Twoich prac, lecz…
Zabłyśnij przez kamerę: 10 kroków, by wygrać rozmowę rekrutacyjną online
Rozmowa rekrutacyjna online to dziś standard — a kamera może…
Zysk bez nerwów: jak bezpiecznie pomnażać swoje oszczędności krok po kroku
Chcesz spokojnie zwiększać kapitał bez nocnych nerwów i ryzykownych skoków…